코스피는 6월 22일 9,115포인트의 역사적 고점을 형성한 후 7월 30일 5,594포인트까지 한 달여간 -38.6% 급락했고, 코스닥도 같은 기간 -33.4% 하락했다. 미디어는 이 구간에서 -11.8% 하락에 그쳐 상대적으로 선방했다. 이후 8월 31일까지 코스피와 코스닥이 각각 +21.9%, +29.4% 반등한 반면 미디어는 +9.7% 반등에 그쳤지만, 6월 22일 고점 대비로는 코스피·코스닥이 여전히 -25.2%, -13.8% 하락한 수준인 데 비해 미디어는 -3.2%에 불과해, 동기간 미디어의 상대 수익률은 코스피 대비 +29.4%, 코스닥 대비 +12.4%에 달한다.
즉 지수가 고점 형성 후 급락했다가 제한적으로만 반등하는 국면에서 미디어의 상대적 강세가 나타난 것이다. 6월 22일까지 반도체 등 주도주 위주로 상승세가 형성됐다면, 급락 후 반등 과정에서는 실적이 개선되고 있음에도 소외됐던 미디어 같은 산업이 주목받게 됐다고 볼 수 있다.
지난 호에서 정리한 미디어 주가 부진의 두 가지 요인 중 첫째인 주도주 쏠림은 6월 22일 이후 시장 움직임을 볼 때 해소된 것으로 판단된다. 둘째 요인인 매체 광고 부진은 여전히 남아 있지만, 주요 지표들의 양호한 성과가 지속되는 상황에서 TV 광고 회복만 확인되면 미디어산업의 주가는 본격적인 상승 추세를 형성할 수 있을 것으로 전망한다.
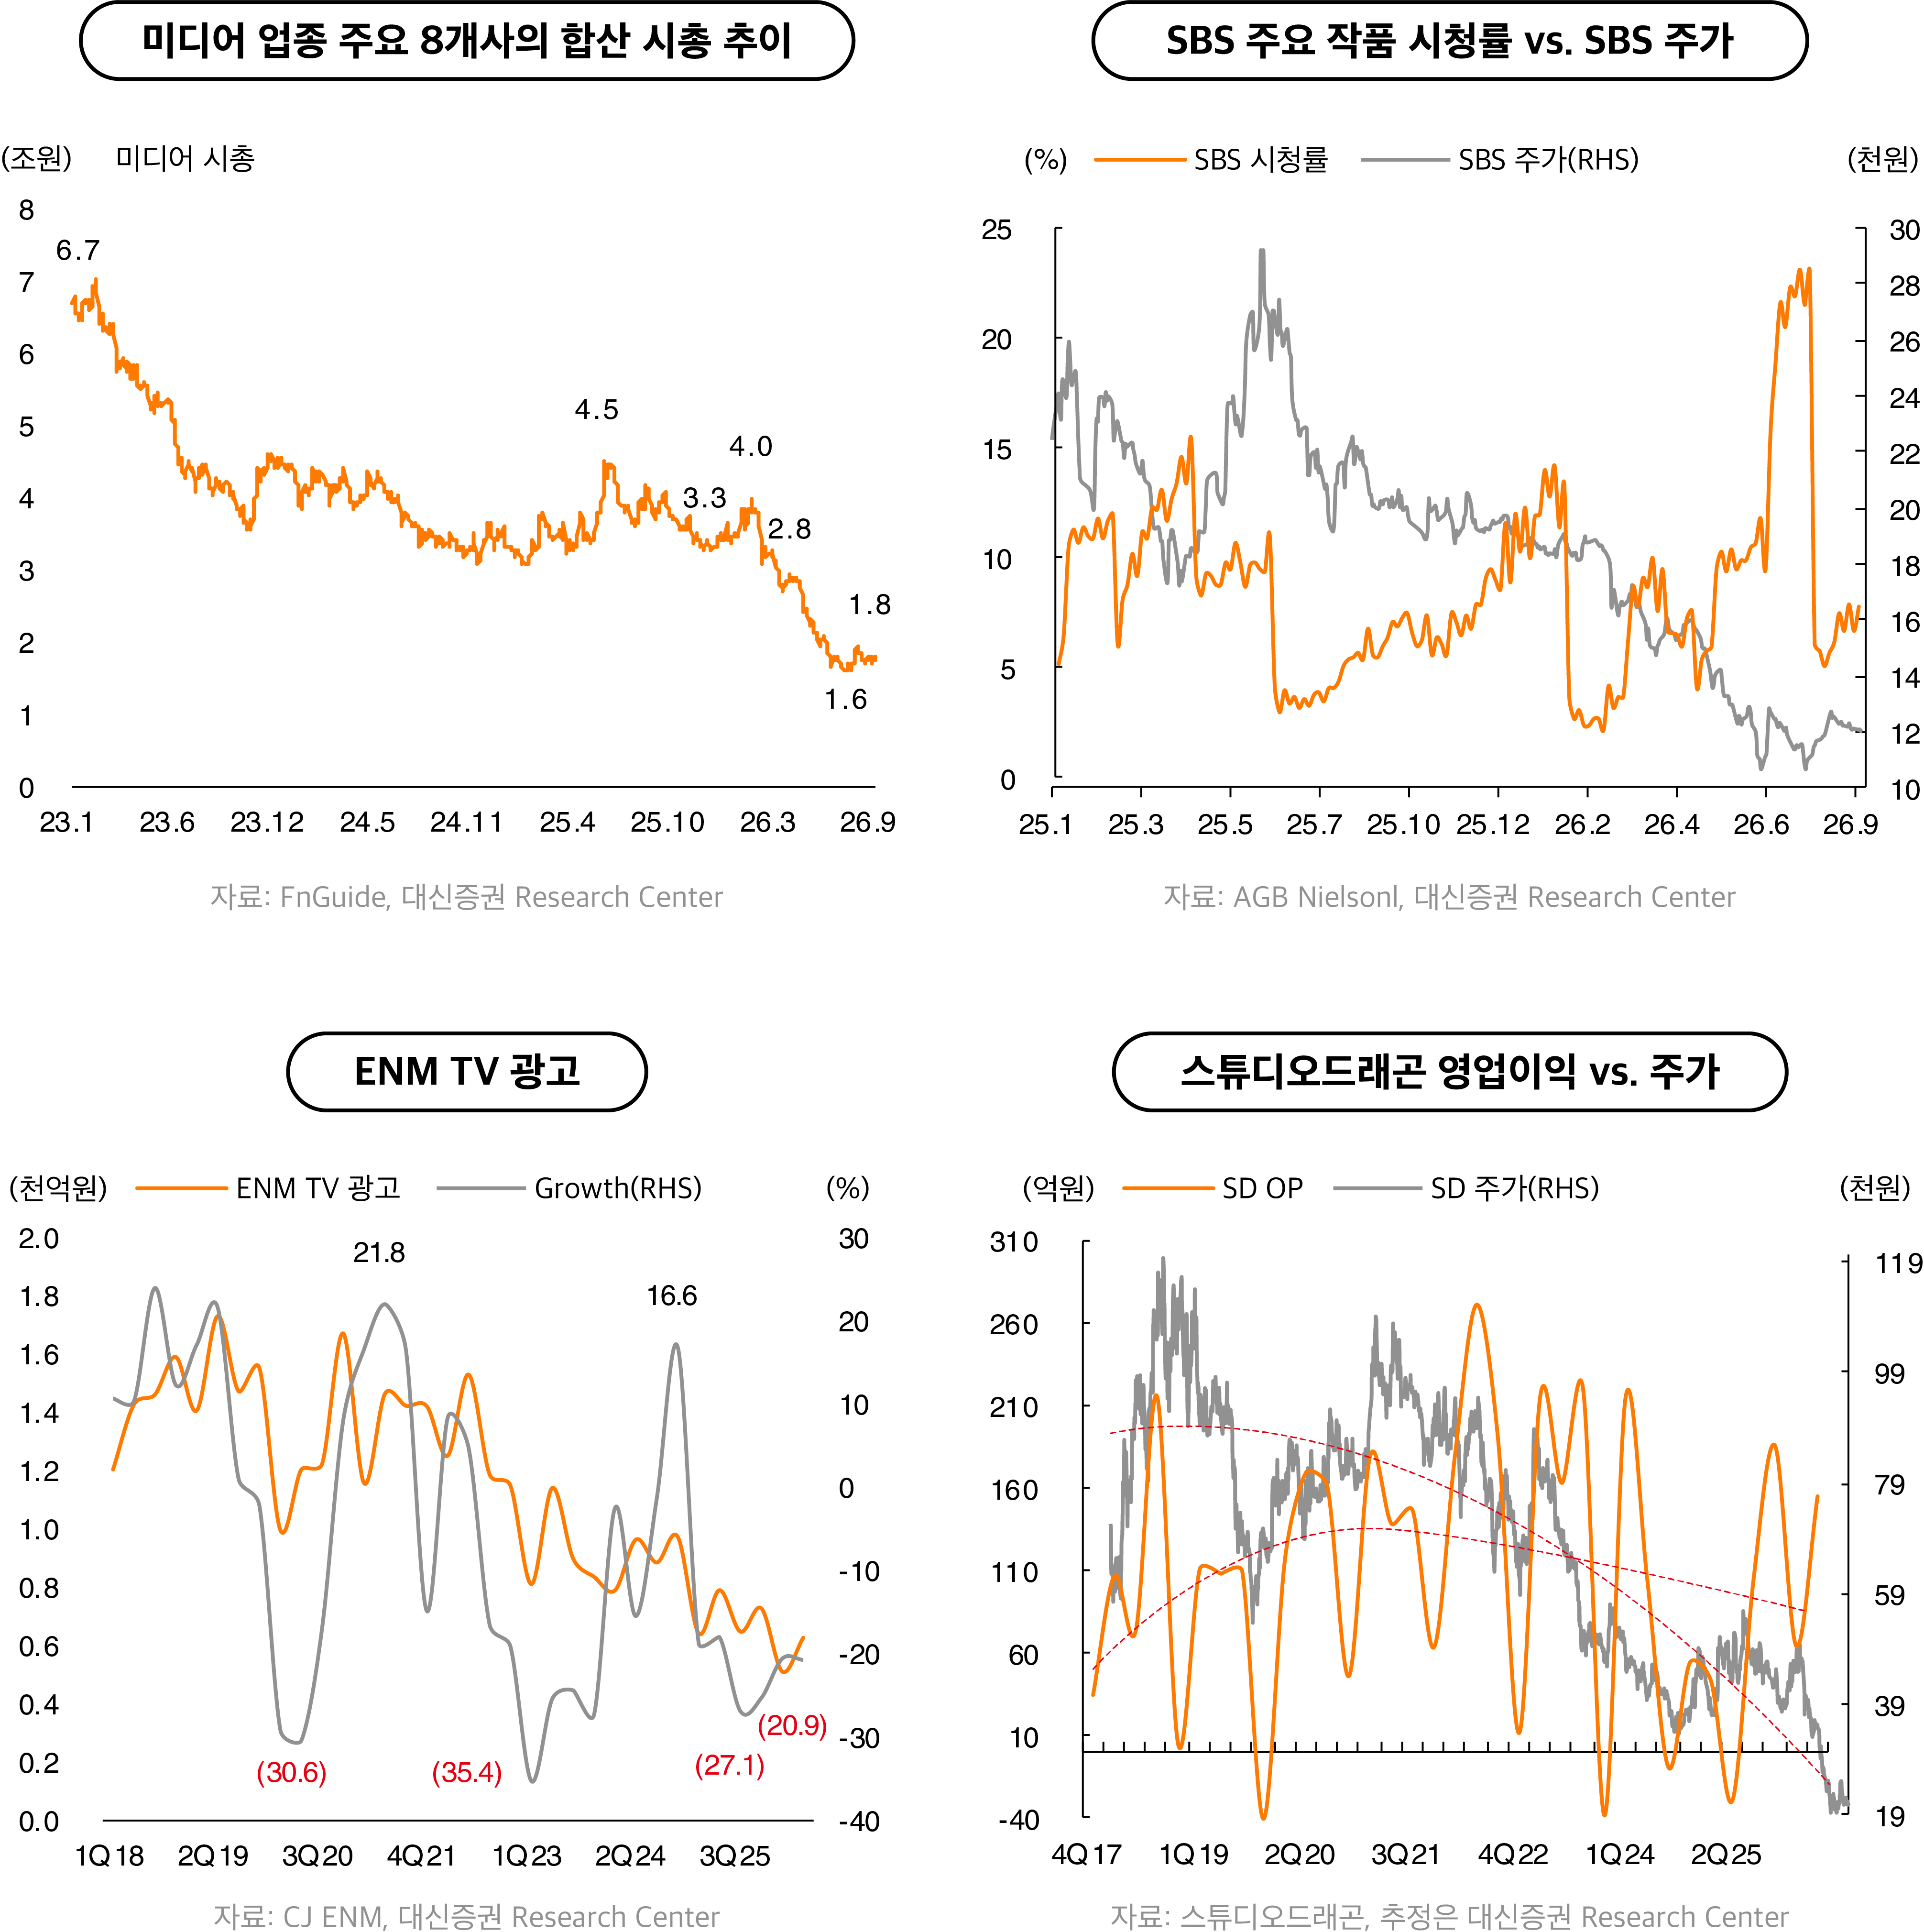
7~8월 콘텐츠 기업들의 주가수익률은 -67.8%~+12.1% 수준이다. 주요 8개 종목의 합산 시가총액은 6월 말 1.76조 원에서 8월 말 1.79조 원으로 +1.9% 상승했다. 기업별로는 콘텐트리중앙 -67.8%, NEW -12.8%, 팬엔터테인먼트 +0.8%, 에이스토리 +4.3%, 스튜디오드래곤 +5.2%, CJ ENM +6.6%, SBS +8.7%, 삼화네트웍스 +12.1% 등 8개 기업 중 2개만 하락했고 6개는 상승했다.
동기간 코스피는 -19.5% 하락, 코스닥은 -8.9% 하락해, 코스피에 속한 콘텐트리중앙은 코스피 대비 언더퍼폼, 코스닥에 속한 NEW는 코스닥 대비 언더퍼폼했다. 나머지 6개 기업은 지수 대비 +10.5%~+35.1% 아웃퍼폼했다. 이 중 SBS가 코스피 대비 +35.1%로 가장 큰 폭의 아웃퍼폼을 기록했다.
SBS는 7~8월 +8.7%로 2025년 5~6월 +26% 상승 이후 1년 만에 상승에 성공했다. 동기간 SBS가 속한 코스피는 -19.5% 하락했기 때문에 코스피 대비로는 +35.1% 아웃퍼폼했다. SBS의 상승에는 〈김부장〉이 큰 기여를 했다. 〈김부장〉은 6월 26일~7월 25일 동안 방영한 10부작(+스페셜 2부작) 금토드라마다. 웹툰이 원작이고, 1회 9.5%로 시작해 8회 23.1%의 최고 시청률을 기록한 후 23.0%로 종영했다. SBS의 2011년 이후 장기 평균 시청률은 10.2%이므로 〈김부장〉은 대단한 흥행 작품이다. 전작 〈멋진 신세계〉도 11.8%의 높은 시청률을 기록했다.
SBS의 20%대 시청률은 2021년 〈펜트하우스2〉의 29.2%, 2023년 〈모범택시2〉의 21.0% 등 2020년 이후 방영된 작품 68편 중에서는 5편에 불과하다. 이번 20%대 시청률이 갖는 의미는 매우 크다. "누가 요즘 지상파를 봐?"라는 부정적인 시각을 보기 좋게 뒤집었고, 2026년부터 SBS의 모든 작품은 글로벌 OTT와 동시방영(당일 방영 후 30분~1시간 이후에 글로벌 OTT에서 공개)하고 있는 데 따른 시청 분산을 극복하면서 높은 시청률을 기록했으며, TV 광고가 부진함에도 높은 시청률을 기록함으로써 광고 회복의 기틀을 다져주었다.
〈김부장〉은 동시방영한 넷플릭스에서도 좋은 성과를 거뒀다. 방영 첫 주에 넷플릭스 비영어권 순위에서 3위, 이후 3주간 연속으로 1위를 기록하는 등 높은 인지도를 얻었고, 누적 시청 시간과 누적 시청 수는 각각 3.65억 시간과 3.3천만 회 등 넷플릭스 작품 중에서도 좋은 성과를 기록했다.
CJ ENM은 7~8월 +6.6% 상승했고, 코스닥 지수 대비로는 +17.1% 아웃퍼폼했다. 9월 초에는 8월 31일 대비 추가로 +8%대 상승을 보이고 있다. ENM의 상승은 2Q26 개선된 실적에 기인한다. 동사의 1Q 영업이익은 15억 원(+107% yoy, -98% qoq)으로 쇼크를 기록하며 2023년 이후 3년간 유지해온 저항선인 5만 원선이 붕괴됐다. 5월 7일 실적 발표 후 5월 8일 장중 4.99만 원으로 5만 원선 붕괴 및 종가 5.01만 원으로 5만 원선을 간신히 지켰으나, 다음 거래일인 5월 11일 바로 5만 원선이 붕괴되고, 5월 말에는 4만 원선 붕괴 후 7월 중순에는 3만 원까지 하회하며 7월 20일에는 역사적 저점인 2.885만 원까지 하락했다.
주가의 반등을 가져다준 것은 2Q26 양호한 실적이다. 영업이익은 334억 원(+17% yoy, +2,195% qoq)을 기록했다. 전년 및 전분기 대비 개선된 실적이고, 컨센서스인 310억 원보다 조금 잘 나온 수준이나 내용이 상당히 좋았기 때문에 주가 반등으로 이어졌다. ENM의 아픈 손가락은 티빙과 피프스시즌(Fifth Season)이다. 피프스시즌은 이번 분기에 -80억 원의 적자를 기록했지만, 미국에서 콘텐츠 공급이 원활하게 이루어지면 흑자를 기록하는 자회사이다. 1Q22부터 18개 분기 동안 5번의 흑자를 기록했고, 일회성 요인을 제외할 경우 분기 최대 330억 원 수준의 이익도 기록했기 때문에 인수 초기 대비로는 실적이 많이 개선된 상황이다.
반면 티빙의 경우는 4Q20부터 22개 분기 연속 적자를 내서 티빙에 대해서는 매우 부정적인 시각이 형성돼 있다. 그런데 티빙이 이번 분기에 +60억 원의 깜짝 흑자를 기록했고, 실적 발표 컨퍼런스콜을 통해 실적 개선이 일시적이 아니며 가입자 증가와 프로야구 중계 유치 영향, 광고요금제의 성과 등 다양한 요인이 결합되며 체질이 개선된 결과이고 향후 실적에 대해서도 긍정적인 전망을 제시하며 주가 반등의 동력을 제공했다.
7~8월 주가 반등에는 영향을 준 요인이 아니지만, 9월 초 주가 반등에 영향을 주고 있는 요인은 9월 초에 발표된 해킹 보상안이다. 보상안은 6월 초 해킹 이후 3개월 만에 공개됐다. 회사가 추산한 1인당 체감 가치는 약 2만 원이다. 보상 내용의 적절성 여부는 판단하기 어렵지만, 통상적으로 주가는 이러한 이벤트를 리스크 해소로 받아들이며 상승하는 경우가 많다. 다만 재무적인 영향이 3Q26 또는 4Q26 실적에 크게 반영되면 일시적인 주가 조정이 나타날 가능성은 남아 있다. 그럼에도 아픈 손가락들이 낫고 있다는 사실은 중장기 주가 전망에 긍정적이다.
스튜디오드래곤은 7~8월 +5.2% 상승했고, 코스닥 대비로는 +15.5% 아웃퍼폼했다. 스튜디오드래곤의 주가와 CJ ENM의 주가는 유사하게 움직인다. 올해 1~2월 상승 후 3~4월과 5~6월 큰 폭의 하락, 7~8월 반등한 것과 반등 폭 모두 유사하다. 스튜디오드래곤의 주가 반등 역시 양호한 실적에 기인한다. 1Q 영업이익은 64억 원(+50% yoy, -66% qoq)으로 컨센서스 영업이익 100억 원보다는 낮았지만 전년 대비 크게 개선된 실적을 보였다. 1Q 실적 시즌에는 주도주로의 쏠림이 심했고 시장의 변동성도 매우 컸기 때문에 양호한 실적에도 주가는 하락했다. 2Q 영업이익은 154억 원(흑전/+184억 원 yoy)을 기록해 컨센서스 150억 원에 부합했다. 컨센서스 수준이지만 ENM과 마찬가지로 내용이 좋았기 때문에 주가는 이후 상승 흐름을 형성 중이다.
2Q26 스튜디오드래곤이 제작한 작품 수는 77회차로 실적과 주가 모두 전성기였던 2021~2023년 평균에 근접한 수준이다. 이익률은 더 좋아졌다. 2021~2023년 영업이익률은 각각 10.8%, 9.3%, 7.4%로 점점 하락했고, 2025년에는 일부 분기 적자를 포함해 연간 5.7%의 역대 최저 영업이익률을 기록했으나, 1Q26 4.1%에 이어 2Q26에는 10.6%까지 회복했다. 외형은 아직 80~90% 수준의 회복을 보이고 있으나, 2024년 이후 꾸준한 비용 효율화를 통해 영업이익률은 전성기 수준을 넘어서는 성과를 기록했다.
영업이익률이 중요한 이유는 10%대의 안정적인 영업이익률 달성 시 창사 이래 처음으로 주주환원을 실행할 가능성이 있기 때문이다. 또 다른 이유는 제작비 부담 완화가 현실화되고 있다는 것이다. 2021년 이후 이익률이 지속적으로 하락했던 이유는 TV 광고 위축 후 제작 물량의 감소 영향도 있지만, 제작비가 급증하는 과정에서 리쿱율(제작비 대비 매체사로부터 받는 판권 비율)의 상승이 제한적이었던 영향도 있다. 하지만 2024년부터 글로벌 OTT를 중심으로 제작비를 통제하는 움직임이 나타나고 있고, 이에 더해 스튜디오드래곤은 AI 활용, 비용 효율화 등의 자체 노력을 통해 제작비를 추가로 낮추고 있으며, 지속적으로 우수한 작품을 제작하며 리쿱율은 꾸준히 올라가고 있는 것이 이익률 개선의 원인이다.
중소 제작사인 삼화네트웍스, 팬엔터테인먼트, 에이스토리, NEW 중 7~8월 기준 삼화네트웍스 +12.1%, 팬엔터테인먼트 +0.8%, 에이스토리 +4.3% 등 3개 기업은 주가가 반등했지만, NEW는 이번에도 -12.8% 하락했다. 여전히 차기 작품까지의 긴 공백이 주가 하락 및 제한적인 반등으로 나타나는 중이다.
향후 실적과 주가 방향의 관건은 2023년부터 하락의 원인을 제공한 TV 광고의 회복이다. OTT의 위상이 커졌고 야외활동이 많아지고 있는 상황에서 TV 광고의 회복이 가능할까 하는 부정적인 의견들이 많지만, 추세적인 상승세 형성은 아니어도 펀더멘털 대비 지나치게 급락한 시장의 정상화는 충분히 가능하다고 판단한다. SBS의 〈김부장〉 사례를 포함해, 각 매체별 평균 시청률은 꾸준히 장기 평균을 유지하고 있다. 그렇다면 매체의 경쟁력은 살아 있다는 것이다. 그럼에도 TV 광고는 3년 만에 절반 수준으로 감소했다. ENM의 광고는 2022년 5.1천억 원 대비 2025년 2.8천억 원으로 55% 수준으로 감소했고, SBS의 광고는 2022년 4.4천억 원 대비 2.7천억 원으로 60% 수준으로 감소했다. TV의 수요는 견조해도 다른 매체가 성장한 것을 감안하면 TV 광고가 줄어드는 것은 맞지만, 3년 만에 절반 수준으로 줄어들 정도로 다른 매체가 압도적인 성장을 보인 것은 아니기 때문에 TV 광고의 반등은 충분히 가능하다고 판단한다.
최근 기업들의 광고도 증가하는 모습을 보이고 있다. 광고는 대중을 대상으로 물건 구매를 유도하는 마케팅 전략 중 하나인데, 반도체, 조선, 중공업 등 대중의 구매와는 무관한 영역에서의 광고가 등장하는 것은 기업들이 TV라는 매체의 중요성을 인정하고 있다는 의미이다.
한편으로는 정부도 TV 광고의 회복을 위한 규제 완화를 추진 중이다. TV에서 하루에 허용되는 광고의 총량이 방송 시간의 17%에서 20%로 확대되고, 중간 광고를 넣을 수 있는 최소 프로그램 길이가 기존 45분에서 30분으로 단축되고 횟수도 증가한다. 개정안에는 30분 이상 45분 미만의 프로그램에도 1회의 중간광고가 신설되고, 기존 45분 이상 60분 미만 중간광고 1회는 2회로, 60분 이상 90분 미만 2회는 3회로, 90분 이상 120분 미만 3회는 4회로 확대된다. 자막광고의 크기 제한도 화면의 1/4에서 1/3 이하로 완화된다.
FAX 02 3150 4872
E-Mail research@kofice.or.kr
발행처 한국국제문화교류진흥원
발행인 박창식
후원 문화체육관광부
기획·편집 이소민, 김정현
디자인 디자인인트로
발행일 2026년 9월 23일
E-ISSN 2714-0431
 목록으로